炒股就看金麒麟分析师研报,权威,专业,及时,全面股票配资平台开户后能马上用吗,助您挖掘潜力主题机会!
来源:般若之眼
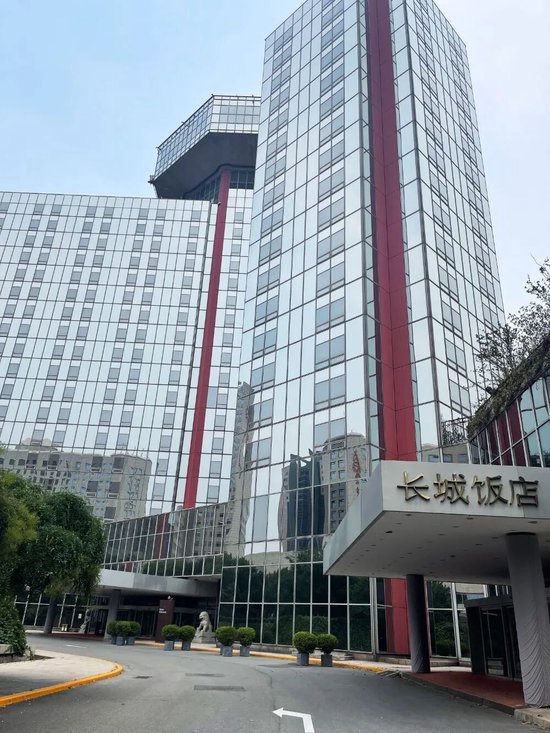
长城饭店从2023年底停业,这三年里,每次从这里路过,看着静悄悄的酒店,大楼玻璃幕墙在阳光下依旧气势不凡,总觉得这么黄金的地段不营业,太可惜了。
据笔者个人的信息渠道,万豪集团正在与首旅集团密切合作,开始启动这一项目的前期工作,拟以喜来登与艾迪逊的双品牌组合重新激活这一老旧地标资产。(截至目前,双方尚未官宣。本文仅代表个人观点,请以后面的官宣方案为准)
一、合资变内资:股权变更的漫长拉锯战
此前,长城饭店的股权结构长期处于分散状态:首旅集团直接持股10%,嘉云酒店(集团)有限公司持股82%,伊沈建设发展(香港)有限公司持股8%。
而嘉云酒店的穿透结构为:首旅集团通过其全资持有的首都旅游集团(香港)控股有限公司持有嘉云51%股权,和记黄埔方面持有49%。但首旅集团在2021年的公开披露文件中仍明确承认,“无法单方决定将长城饭店交由首旅酒店或其下属公司管理”。这一表述的资管含义是:嘉云层面的控股并不等同于对长城饭店资产处置的单方决定权,长城饭店股东层面的决策机制构成了另一层治理约束,任何需要大规模资本投入的改造方案都会面临股东共识层面的僵局。
据公开的工商信息显示,这一僵局已在2025年解除。北京市长城饭店有限公司2025年度报告记录:首旅集团的认缴出资时间为2025年7月24日,伊沈建设发展的持股比例由8%变更为0%。嘉云酒店在股东列表中未见显示。天眼查工商登记中,该公司类型为“有限责任公司(法人独资)”,股东信息仅列首旅集团一家,出资比例100%,认缴及实缴出资额均为33756万元。至此,我们相信首旅集团已全资持有长城饭店。

产权归一的完成,才使后续的品牌方案具备了可执行性。这就解释了长城饭店十几年来没有启动改造的真正原因。停业三年也并非单纯的资产闲置,而是产权重组所支付的时间成本。翻新改造方案再好,其前提必须是股东们达成共识,或有一个能够单方批准改造决策的大股东。
二、这个老牌地标酒店为何要做双品牌?
配资杠杆申请万豪集团拟采用的喜来登与艾迪逊的组合,在品牌谱系中分属两个产品定位差异显著的层级。喜来登是万豪体系内的标准五星级——高档全服务品牌,也是延续长城饭店的原有的品牌基因。喜来登品牌全球在营酒店超过435家,近年正在进行以大堂社交化为核心的品牌重塑,其能力在于以成熟的运营体系和分销网络填充大体量物业。长城饭店的体量超过八百间客房的规模,客观上需要这样一个具备体量消化能力的品牌来保证基础现金流。
艾迪逊的定位则完全不同。该品牌隶属万豪奢华品牌组,截至2026年全球在营约22家,北京市场尚未落子。其品牌逻辑并非以客房数量取胜,而是以设计导向与文化策展能力塑造目的地属性。艾迪逊全球品牌负责人曾如此界定其客群:具有全球视野、对艺术与文化有持续兴趣、愿意为“有意图的体验”支付溢价的旅行者。这一客群与喜来登所服务的商旅及会议需求之间存在显著的需求曲线差异。
双品牌策略在投资层面的价值正在于:同一栋楼宇空间内,两个品牌面向不同的需求弹性区间:喜来登满足稳定的标准化基础需求,艾迪逊则试图在需求曲线的上端捕获高溢价的客源需求。二者共享后台系统与物业基础设施,却在入口、公区与服务动线上保持独立,从而在运营成本端获得协同,在收入端实现分层。伦敦Mercure与Ibis双品牌酒店总经理在总结此类模式时指出,共享后台带来规模经济的效率收益,同时两个品牌在收益管理工具与定价策略上各自独立运行,使得管理方能够在高低需求周期中获取更多元的市场需求。
三、全球双品牌酒店实践案例
元股证券:ygzq.hk双品牌模式并非新事物。雅高集团1984年在巴黎开业的Novotel与Ibis组合常被视为最早的双品牌实践。万豪体系内的案例亦已积累了一定经验。昆明喜来登与德尔塔酒店邻近设置,两个品牌共享餐厅、健身中心、泳池与会议空间,德尔塔以核心设施与服务满足价格敏感型客群,喜来登则维持全服务标准。盐湖城市中心的Le Méridien与Element于2023年开业,前者以法式精品定位切入,后者主打长住舒适,共享屋顶酒吧与餐饮设施,成为该市首个双品牌酒店。
这些案例的共同特征在于:产品属性与价格层级之间存在明确间距,客群重叠度被控制在最低水平,共享的部分集中于后台效率与部分通用公共设施空间,而客房产品、定价策略与服务标准保持区隔。某双品牌酒店的业主方资管经理特别强调,公共区域(尤其餐饮空间)的设计需要有意识地避免过度归属任一品牌,以便同时服务两类客群。这一细节提示了一个容易被忽视的逻辑:双品牌成功的关键不在于品牌数量的叠加,而在于彼此区隔的精度。
喜来登与艾迪逊的价格区隔远大于上述案例中全服务与经济型、或精品与长住之间的间距。跨度越大,收益分层的潜在空间越大,但设计与运营层面的切割难度也相应上升。艾迪逊的品牌基因要求一定程度的功能的体量克制与视觉空间的“冗余”,要能在既有建筑空间内辟出符合其标准的独立区域,涉及动线分离、入口独立与各自专用的电梯等一系列需要前置解决的工程与运营问题。切割失当的代价将直接反映为品牌体验的相互冲突,进而削弱双品牌区隔的商业逻辑。
结语:从亮马河到长安街
长城饭店的资管逻辑有其边界——双品牌分层依赖足够的客房体量与空间切割条件,这套解法并非对所有存量资产都成立。长城饭店的双品牌方案,在资管逻辑上具有可辨识的合理性:以喜来登恢复体量物业的基础收益,以艾迪逊捕获高品位、高支付力客源需求,二者共享后台支持的效率而分离前台的对客体验。
产权归一解决了方案得以启动的投资前提。这一焕新方案的兑现,取决于两个方面:其一,EDITION在既有建筑内的空间切割能否达到品牌标准所要求的纯度;其二,首旅作为唯一业主,能否在改造周期内承受资本化成本的持续投入。全球双品牌酒店的实践提供了效率层面的参照,但此次长城饭店改造方案的双品牌跨度与建筑先天约束,决定了这一方案没有可以直接套用的先例。其成败将取决于执行精度,而非品牌组合本身的逻辑自洽。
同属首旅集团旗下,雄踞长安街黄金位置的建国饭店与京伦饭店,也面临如何焕新的问题。建国饭店1982年开业,是中国第一家合资饭店;京伦饭店1984年开业,曾是长安街东段的标志性物业。二者的历史地位无可替代,地段价值坚挺,但硬件老化与品牌势能衰微并行,长期处于低效运营状态。它们的体量撑不起长城饭店那样的双品牌分层,长安街这两座楼的焕新,考验的不是复制能力,而是重新定义产品能力,期待尽早看到它们的翻新方案。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。 海量资讯、精准解读,尽在新浪财经APP
责任编辑:宋雅芳 股票配资平台开户后能马上用吗
实盘股票配资|品牌化杠杆炒股服务平台提示:本文来自互联网,不代表本网站观点。
相关文章