最近不少新能源车企已经开始调整电池供应链杠杆炒股不适合哪些人,发布会不再特意强调电池合作品牌,主力车型开始引入更多电池供应商。
车企推进多供应商配套,本身是很常规的经营选择。降低对单一厂商的依赖,又可以压缩采购成本。但这个布局和买车人群实际关注的重点存在错位。
尼尔森 IQ 今年发布的新能源消费调研,记录了当前市场真实的用户倾向。国内样本里面,有 37.1% 的受访者提到,如果看中的车型没有搭载宁德时代电池,会直接放弃这款车。动力电池在国内用户购车决策里面权重达到 13.8%,已经超过智能化和驾驶性能,仅次于整车安全。
用户关注电池品牌,本质是想降低长期用车的不确定性
普通消费者没办法拆开电池去比对电芯材料,也看不懂大量专业的实验室参数,判断的依据大多来自市场已经积累下来的真实用车结果。
宁德时代配套车辆基数庞大,覆盖国内各类路况,气候和驾驶习惯。长期衰减,快充老化还有极端工况的数据积累充足。二线电池厂商暂时没有同等规模长期装车的记录。有些电池一致性老化的隐患,新车阶段很难察觉,往往要车辆行驶数万公里之后,才会慢慢暴露。
车辆电控和驱动部件出现故障,大多还可以维修或者通过系统升级修复。而动力电池一旦出现严重衰减和漏液,不仅会带来安全隐患,车辆本身的价值也会明显缩水。不少新车买家拿到车之后,会核对车架号确认电池供应商,就是为自己多增加一层保障,这类消费偏好已经成型,很难快速转变。
车企更换电池供应商,核心目的压低新车采购成本
同一款车型配备多个品牌的电池,已经不是行业少见的操作,不少车型不同配置直接更换电池供应商。
切换供应商最大的收益就是单车电池采购成本下降。车企整体销量基数大,电池采购单价小幅下调,财报利润就能明显提升。降本收益归车企,可电池长期使用潜藏的风险,最后全部由购车用户承担。
同款车型,仅仅电池品牌不同,多年之后二手车收购价就会拉开差距。长期衰减水平、退役电芯回收报价都有明显差别,新车省下的采购费用,很抵不过转手时的资产缩水。
部分车企更换供应商之后没有告知已经下单的消费者,门店甚至声称电池不算核心卖点。还有车企给到用户两个选择,想要宁德时代电池就要排队,选择其他电池不仅提车更快,还附带额外售后权益。这些操作足以说明,车企内部本身也认可不同电池价值并不等同。
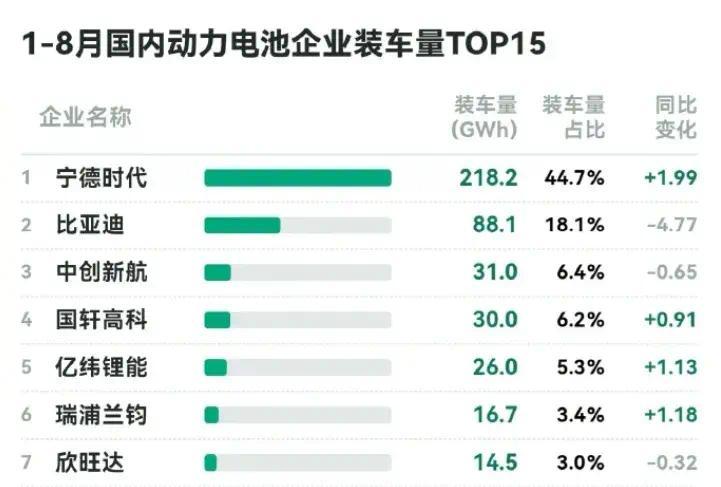
二线电池扩大配套规模,存在很难绕开的门槛
元股证券:ygzq.hk不少二线厂商实验室产品,已经满足家用出行的基础安全标准。真正阻碍它们大规模装车的,是完整周期的整车可靠性验证。
一块电芯正式装车配套,需要很长一段时间测试材料老化和电池一致性,以及各类极端场景的安全表现。这些验证没有捷径,只能依靠时间不断积累。
现在新车迭代很快,整车开发周期短于电池完整验证周期,天然存在时间差。没有走完完整验证就大批量装车,一旦爆发批量质量故障,高额赔付和口碑损失很难承受。
过去一段时间,搭载二线电池的部分车辆,在高里程区间集中出现电芯故障,相关企业为此承担了高额赔付。这类事件不断消耗市场信任,形成一个闭环,缺少大规模装车机会,就攒不下长期实测数据。而没有足够的数据,车企和消费者都会更加谨慎。
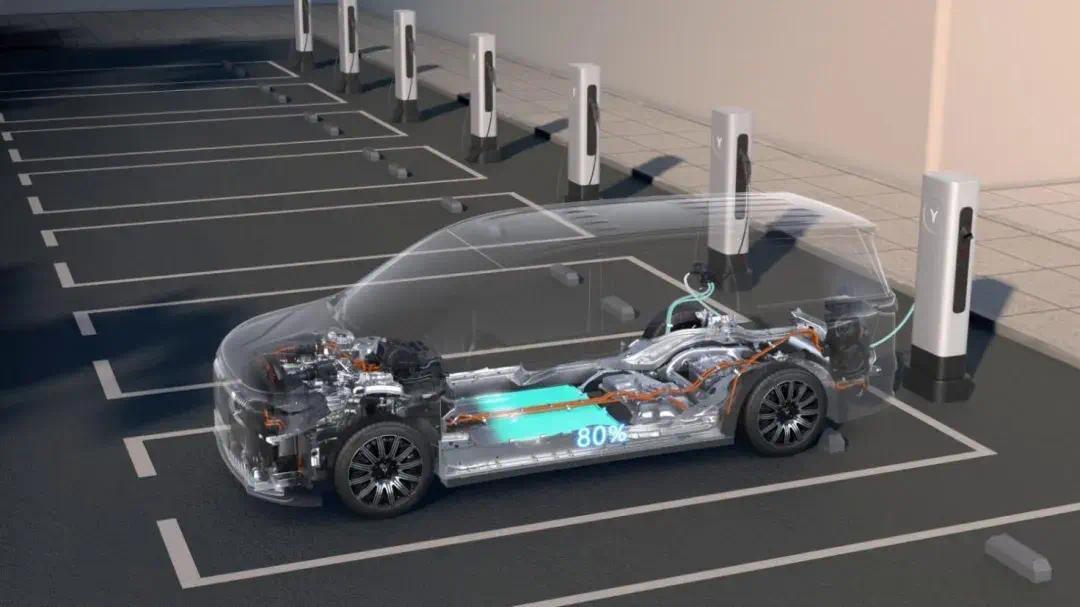
供应链调整,很难完全按照车企预想落地
线上股票配资宁德时代海外毛利率接近30%,国内只有21%左右,利润增长主要依托海外市场,给到国内车企的报价本身已经比较克制,单纯依靠更换电池厂商,能够挤出的利润空间其实有限。
有车型停掉了宁德时代版本的线上订单,但进店客户问得最多的还是这个版本还有没有。车车企供应链调整方向和终端用户的选择不在同一轨道。
所谓去宁化,只是车企出于经营考量做出的供应链调整,不代表二线产品已经能完全替代。供应商多元化本身也是整个行业长期发展的趋势。但是市场信任建立需要时间,消费者当下更看重多年用车的稳定性,短期供应链调整杠杆炒股不适合哪些人,很难扭转已经形成的市场偏好。车企追求采购端降本,用户更在意未来几年用车的风险,两者之间的矛盾还会长期存在。
实盘股票配资|品牌化杠杆炒股服务平台提示:本文来自互联网,不代表本网站观点。
相关文章